Memiliki penghasilan yang cukup belum tentu membuat seseorang bebas mengambil keputusan. Ada kalanya uang terlihat tersedia di rekening, tetapi sebagian besar sudah memiliki tujuan tertentu, seperti membayar tagihan, memenuhi kebutuhan rumah tangga, atau melunasi kewajiban bulanan. Kondisi ini menunjukkan bahwa kesehatan keuangan tidak hanya ditentukan oleh jumlah aset, tetapi juga oleh ketersediaan dana yang dapat digunakan ketika diperlukan.
Kemampuan menjaga uang tetap tersedia dikenal sebagai likuiditas pribadi. Konsepnya sederhana: seseorang perlu memiliki dana yang mudah diakses tanpa harus menjual aset atau mengambil pinjaman ketika muncul kebutuhan mendadak.
Uang yang Tersedia Memberikan Ruang untuk Bertindak
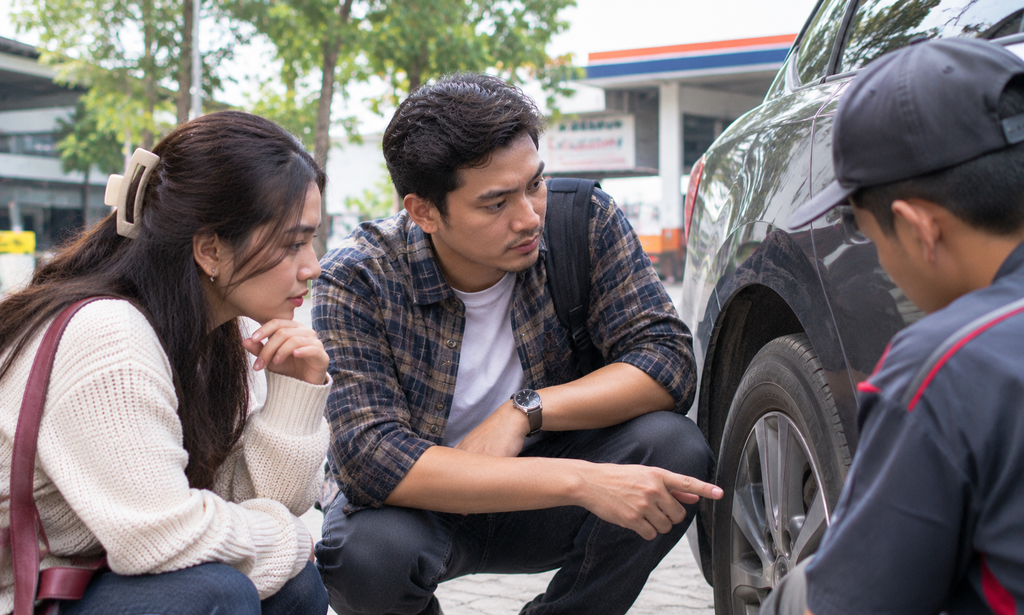
Bayangkan seseorang menghadapi kerusakan kendaraan yang harus segera diperbaiki. Jika seluruh penghasilannya sudah dialokasikan untuk cicilan dan pembelian lain, pilihan yang tersedia mungkin menjadi terbatas. Sebaliknya, dana cadangan memberikan keleluasaan untuk menyelesaikan kebutuhan tanpa mengganggu rencana keuangan lainnya.
Karena itu, tidak semua uang sebaiknya ditempatkan pada tujuan jangka panjang. Tabungan untuk masa depan memang penting, tetapi dana untuk kebutuhan harian dan keadaan darurat juga perlu mendapat perhatian.
Pembagian tersebut dapat disesuaikan dengan kondisi masing-masing. Hal terpenting adalah mengetahui uang mana yang boleh digunakan, uang mana yang harus disimpan, dan uang mana yang sudah menjadi tanggung jawab pembayaran tertentu.
Empat Kebiasaan yang Menjaga Ketersediaan Dana
Likuiditas tidak terbentuk hanya dengan memiliki saldo besar. Pengaturan yang konsisten justru lebih menentukan apakah uang dapat diakses ketika dibutuhkan.
Beberapa kebiasaan berikut dapat membantu:
- Memisahkan dana operasional: Sediakan uang khusus untuk kebutuhan sehari-hari agar pengeluaran rutin tidak mengambil tabungan.
- Membangun cadangan bertahap: Sisihkan sebagian penghasilan secara konsisten sesuai kemampuan, kemudian tingkatkan jumlahnya ketika kondisi memungkinkan.
- Mengendalikan cicilan: Hindari kewajiban bulanan yang terlalu besar karena dapat membatasi ruang gerak keuangan.
- Memeriksa pengeluaran berulang: Tinjau langganan, biaya layanan, dan transaksi otomatis yang mungkin sudah tidak diperlukan.
Keunggulan dari kebiasaan ini adalah seseorang memiliki gambaran lebih jelas mengenai kemampuan finansialnya. Keputusan pembelian juga menjadi lebih realistis karena tidak hanya mempertimbangkan saldo yang terlihat, tetapi turut memperhitungkan kewajiban yang akan datang.
Jangan Mengorbankan Dana Siaga untuk Kepuasan Sesaat
Perkembangan layanan digital membuat berbagai bentuk hiburan semakin mudah diakses. Permainan online, layanan streaming, dan pembelian dalam aplikasi dapat menjadi bagian dari pengeluaran pribadi. Namun, semuanya tetap perlu ditempatkan setelah kebutuhan pokok, kewajiban, dan tabungan yang telah direncanakan.
Perhatian khusus diperlukan pada permainan yang melibatkan taruhan. Aktivitas semacam ini memiliki risiko kehilangan uang dan tidak menjamin kemenangan maupun keuntungan. Karena itu, jangan menganggapnya sebagai sumber pendapatan atau investasi. Dana sewa, biaya makan, pendidikan, kebutuhan keluarga, tabungan darurat, dan uang pinjaman tidak seharusnya digunakan untuk aktivitas tersebut.
Apabila pengeluaran hiburan mulai mengambil dana yang telah dialokasikan untuk kebutuhan penting, hentikan sementara pengeluaran tambahan. Memaksakan aktivitas demi mengejar kerugian justru dapat membuat kondisi semakin sulit.
Menilai Keamanan Sebelum Mempercayai Layanan Online
Ketersediaan uang juga berkaitan dengan keamanan transaksi. Satu kesalahan dalam memilih layanan digital dapat menyebabkan saldo hilang atau informasi pribadi disalahgunakan.
Ketika menemukan nama 88BIG dalam pencarian hiburan online, pengguna sebaiknya tidak langsung menganggapnya aman hanya karena nama tersebut terlihat familiar. Kemunculan sebuah brand di internet bukan bukti legalitas, keamanan, atau kredibilitas pengelolanya.
Sebelum melakukan transaksi, periksa identitas operator, ketentuan penggunaan, biaya, kebijakan privasi, dan prosedur pembayaran. Pastikan pula aktivitas yang ditawarkan sesuai dengan hukum setempat dan batasan usia yang berlaku.
Waspadai situs yang menawarkan keuntungan pasti, memberikan tekanan agar pengguna segera membayar, atau meminta transfer tambahan untuk membuka maupun mencairkan saldo. Jangan pernah membagikan kata sandi, PIN, atau kode OTP kepada pihak lain. Jika alamat situs mencurigakan atau informasi pengelola tidak dapat diverifikasi, lebih baik tidak melanjutkan transaksi.
Mengukur Kembali Kemampuan Finansial
Kondisi keuangan dapat berubah seiring waktu. Penghasilan mungkin bertambah, tetapi tanggung jawab juga bisa meningkat. Oleh sebab itu, evaluasi bulanan diperlukan untuk mengetahui apakah jumlah dana yang tersedia masih sesuai dengan kebutuhan.
Perhatikan saldo setelah seluruh kewajiban diperhitungkan. Jika ruang keuangan semakin sempit, kurangi pengeluaran tambahan sebelum mengganggu kebutuhan utama. Apabila terdapat transaksi mencurigakan, simpan bukti pembayaran dan segera hubungi penyedia layanan keuangan melalui saluran resminya.
Pada akhirnya, likuiditas memberikan sesuatu yang sering terlupakan dalam perencanaan keuangan: keleluasaan untuk memilih. Dengan menjaga dana tetap tersedia, seseorang tidak mudah terjebak dalam keputusan terburu-buru ketika menghadapi perubahan. Penghasilan pun dapat digunakan secara lebih terarah, baik untuk kebutuhan sekarang maupun rencana kehidupan berikutnya.